

なぜ今、ステーブルコインが注目されているのか?
「暗号資産の現在地」を考えるうえで、絶対に外せないキーワードが「ステーブルコイン(Stablecoin)」です。
暗号資産(仮想通貨)の誕生は、世界中の決済や送金を劇的に変える可能性を秘めていました。しかし、実際の日常決済やビジネスの現場では、普及に向けた大きな壁が存在していました。それが「激しい価格変動(ボラティリティ)」です。
今日1000円で買えたものが、明日には800円や1200円価値が変わってしまう通貨では、商品の価格設定も企業間の契約も成り立ちません。
この最大の問題を解決し、「価格が安定した(Stable)デジタル通貨」として開発されたのがステーブルコインです。
ステーブルコインの基本的な仕組み:どうやって価格を保っているのか?
ステーブルコインの多くは、米ドルや日本円といった既存の法定通貨と「1:1」の価値で連動(ペッグ)するように設計されています。
主な実現方法にはいくつかのタイプが存在します。
1. 法定通貨担保型(中央集権型)
もっとも普及しているタイプです。発行企業が「1コインを発行するごとに、裏付けとして1ドル(または同等の安全な資産)を銀行口座に保管する」という仕組みです。
- 代表例:USDT(Tether)、USDC(USD Coin)
- 特徴:仕組みが明快で安定性が高い一方、裏付け資産を管理する発行企業の信用力や透明性が問われます。
2. 暗号資産担保型(分散型)
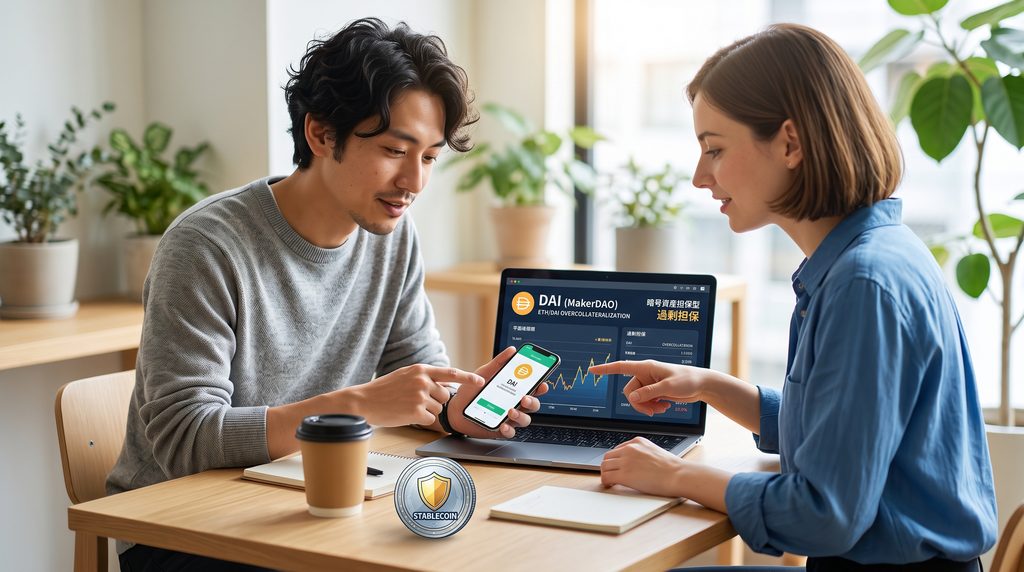
ビットコインやイーサリアムなどの他の暗号資産を担保としてスマートコントラクト(自動プログラム)に預け入れ、それを元手に発行するタイプです。
- 代表例:DAI(MakerDAO)
- 特徴:中央集権的な管理者が存在しない透明性がありますが、担保となる暗号資産自体の値下がりリスクに備えて「過剰担保(100円の発行に対して150円分を預ける等)」にする必要があります。
電子マネーや「CBDC(中央銀行デジタル通貨)」との違い
「円やドルに連動するデジタルのお金なら、PayPayや交通系IC、クレジットカードと何が違うのか?」疑問に思うかもしれません。
違いを整理すると、以下のようになります。
| 項目 | 従来の電子マネー(PayPay等) | ステーブルコイン | CBDC(中央銀行デジタル通貨) |
| 発行元 | 民間企業(資金決済法に基づく) | 民間企業または分散型プロトコル | 各国の中央銀行(日銀、FRB等) |
| 基盤技術 | 中央集中型サーバー | ブロックチェーン | ブロックチェーン等(検討中) |
| 送金・相互利用 | サービス圏内のみ(閉じた世界) | 世界中へ即時送金可能・相互接続性 | 国家基盤として普及・法的な強制力 |
電子マネーは特定のサービス企業が管理する「閉じたネットワーク」ですが、ステーブルコインはブロックチェーン上で動く「国境のないグローバルな共通インフラ」である点が本質的な違いです。
ビジネスと社会を変えるステーブルコインの3つのメリット
ステーブルコインが社会実装されると、従来の金融システムにどのような変化が起きるのでしょうか。
- 国際送金の高速化・劇的なコスト削減従来の海外送金(SWIFT等)は、複数の中継銀行を経由するため数日かかり、手数料も高額でした。ステーブルコインを使えば、国境を意識することなく、数秒〜数分・数十円程度の手数料で送金が完了します。
- 24時間365日止まらない自動決済スマートコントラクト(自動契約執行)と組み合わせることで、「条件が満たされた瞬間に自動で即時決済する」といったビジネスプロセスの自動化が可能になります。
- インフレ国での「価値の避難先」自国通貨が急激なインフレに見舞われている国や地域において、スマートフォン一つで「米ドルと同等の価値を持つステーブルコイン」を保有できることは、個人の資産を守る重要な手段となっています。
普及に向けた課題と法規制の動向
大きな可能性を秘めたステーブルコインですが、課題も存在します。
- 裏付け資産の透明性リスク:発行企業が「本当に同額の裏付け資産を保持しているか」という証明と監査の仕組み。
- マネーロンダリング(資金洗浄)対策:匿名性を悪用した不正利用を防ぐための本人確認(KYC)の徹底。
日本でも2023年6月に改正資金決済法が施行され、世界に先駆けてステーブルコインの法的枠組みが整備されました。これにより、信託銀行や仲介業者が厳格なルールの下で「日本円連動型ステーブルコイン」を発行・流通できる環境が整いつつあります。
まとめ:表舞台で日常を支える「デジタル通貨の標準」へ
ステーブルコインは、暗号資産が長年抱えていた「価格変動が激しすぎて使えない」という課題に対する実践的な解です。
投資対象として価格が高騰するものではありませんが、「デジタル社会における新しい決済・送金インフラ」として、今後数年で私たちの生活やビジネスの裏側に静かに溶け込んでいく可能性を極めて高く秘めています。
投機の熱狂を越えた先にある「使いやすくなったテクノロジーの実効性」に、今後も注目していく必要があります。

コメント